

Банк России может завершить год с ключевой ставкой на уровне 14 % годовых. После двух последовательных решений сохранить показатель регулятору предстоит оценить, насколько устойчивым оказалось замедление инфляции и появились ли условия для дальнейшего смягчения денежно-кредитной политики. Опрошенные эксперты считают, что пространство для снижения ставки остается ограниченным, а декабрьское решение будет зависеть прежде всего от статистики за ноябрь, передает «ФедералПресс».
Почему Банк России взял паузу
23 октября Банк России второй раз подряд сохранил ключевую ставку на уровне 14% годовых. Решение стало сигналом о том, что регулятор пока не готов возобновлять цикл смягчения денежно-кредитной политики, несмотря на предшествующее снижение стоимости заимствований.
Главным препятствием остается инфляционное давление. По оценке Банка России, на 19 октября годовая инфляция составляла 6,8 %, а по итогам 2026 года ожидается в диапазоне 7,1–7,6 %. Данные Росстата также указывают на продолжающийся рост цен: с 13 по 19 октября потребительские цены увеличились на 0,05 %, с начала месяца – на 1,06%, а с начала года – на 6,15 %.
При этом недельная динамика не дает полной картины происходящего. В третьем квартале рост цен с сезонной корректировкой достиг 8% в годовом выражении против 4,8 % во втором квартале. Базовая инфляция за тот же период увеличилась с 4,5 до 6,2 %.
По мнению доцента кафедры аудита и корпоративной отчетности Финансового университета при Правительстве РФ, кандидата экономических наук Оксаны Мощенко, эти показатели не позволяют говорить об устойчивом ослаблении инфляционных процессов. Замедление недельного роста цен пока не означает, что экономика преодолела основные инфляционные риски.
Дополнительным фактором остаются инфляционные ожидания населения и бизнеса, которые после летнего снижения вновь приблизились к максимальным значениям за последние два года. Одновременно сохраняется высокая кредитная активность, а потребительский спрос, несмотря на замедление, остается значительным.
В таких условиях быстрое снижение ключевой ставки может оказаться преждевременным. Более доступные кредиты способны поддержать спрос, который при недостаточно быстром расширении предложения будет продолжать оказывать давление на цены.
Декабрьское решение: между паузой и осторожным снижением
Следующее заседание совета директоров Банка России запланировано на 18 декабря. До этого момента регулятору предстоит оценить новые данные об инфляции, кредитовании и динамике спроса. Именно они определят, появятся ли основания для возобновления смягчения денежно-кредитной политики.
Декан факультета экономики и бизнеса Финансового университета при Правительстве РФ, кандидат экономических наук Екатерина Безсмертная отмечает, что сигнал Банка России на ближайшее заседание остается нейтральным. По ее словам, в оставшееся до конца года время на инфляцию будут одновременно воздействовать разнонаправленные факторы, поэтому заранее определить траекторию ставки затруднительно.
«Наиболее вероятным представляется сохранение ставки на декабрьском заседании на текущем уровне», – считает эксперт.
Среди обстоятельств, препятствующих снижению, Безсмертная выделяет волатильность цен на отдельные товары, прежде всего моторное топливо, а также временное сокращение производственных мощностей, в том числе вследствие атак беспилотников. Дополнительные риски связаны с инфляционными ожиданиями населения и бизнеса.
В то же время эксперт обращает внимание на то, что на октябрьском заседании повышение ставки не рассматривалось регулятором как наиболее вероятный сценарий. Это позволяет предположить, что дальнейшее ужесточение денежно-кредитной политики в ближайшие месяцы маловероятно, если не возникнут чрезвычайные обстоятельства.
Однако и для снижения ставки необходимы более убедительные признаки замедления инфляции. По оценке Безсмертной, рассчитывать на такое развитие событий пока преждевременно. Кроме того, в конце декабря и начале января сезонные факторы традиционно могут ускорять рост цен, что также будет учитываться при принятии решения.
Таким образом, декабрьская пауза выглядит наиболее вероятным вариантом. При этом сохранение ставки не означает отказа от дальнейшего смягчения политики: регулятор может вернуться к снижению в случае устойчивого улучшения инфляционной динамики.
Снизят ли ставку до 13,5–13,75 %
Несмотря на преобладание осторожных оценок, возможность небольшого снижения ключевой ставки до конца года остается. Такой сценарий предполагает, что ноябрьская статистика продемонстрирует ослабление текущего ценового давления, а инфляционные ожидания начнут устойчиво снижаться.
Оксана Мощенко считает базовым сценарием сохранение ставки на уровне 14 % годовых. Вместе с тем, если инфляционная динамика улучшится, Банк России может снизить показатель до 13,5–13,75 %.
«Возможность ее снижения на декабрьском заседании сохраняется, однако текущая инфляционная динамика не дает достаточных оснований для существенного смягчения денежно-кредитной политики», – отмечает эксперт.
По ее оценке, определяющее значение будет иметь статистика за ноябрь. Если замедление роста цен окажется устойчивым, а не временным, регулятор получит больше аргументов в пользу осторожного снижения ставки. Если же инфляционное давление сохранится, оснований для изменения текущего уровня будет недостаточно.
Профессор Финансового университета при Правительстве РФ, доктор экономических наук Надежда Капустина также допускает два основных сценария: сохранение ставки на текущем уровне или ее осторожное снижение.
По словам эксперта, цикл смягчения денежно-кредитной политики, продолжавшийся с лета прошлого года, на октябрьском заседании фактически приостановился. Причиной стали усиление инфляционного давления после индексации регулируемых тарифов с 1 октября, ускорение базовой инфляции и высокие ожидания дальнейшего роста цен.
Капустина отмечает, что резкое снижение ставки могло бы ослабить результаты уже проведенной борьбы с инфляцией. При этом она не считает повышение ставки основным сценарием развития событий до конца года.
«Решающее значение будет иметь именно динамика инфляционной статистики в ближайшие недели, а не ожидания участников рынка», – подчеркивает профессор.
Иными словами, даже если финансовый рынок начнет закладывать снижение ставки в свои прогнозы, это само по себе не станет достаточным основанием для решения Банка России. Регулятор будет ориентироваться прежде всего на фактические изменения цен, кредитной активности и инфляционных ожиданий.
Почему повышение ставки остается маловероятным
Сохранение ставки на уровне 14 % не исключает дальнейшего ужесточения денежно-кредитной политики, однако эксперты считают такой вариант менее вероятным, чем продолжение паузы.
Екатерина Безсмертная обращает внимание на то, что в октябре Банк России отдал предпочтение сохранению текущего уровня ставки, а не ее повышению. Это указывает на готовность регулятора выждать и оценить развитие ситуации, прежде чем принимать новые решения.
Схожую оценку дает Надежда Капустина. По ее мнению, сценарий повышения ставки формально нельзя полностью исключить, но большинство наблюдателей рассматривает его как маловероятный. Основные риски сейчас связаны не столько с необходимостью нового ужесточения политики, сколько с тем, что инфляция может замедляться медленнее, чем рассчитывает регулятор.
В результате Банк России может предпочесть продолжительную паузу, чтобы не допустить повторного усиления ценового давления. Такая стратегия позволяет сохранять жесткие денежно-кредитные условия без дополнительного повышения стоимости заимствований для экономики.
Что сохранение ставки означает для бизнеса
Ключевая ставка в 14% годовых продолжает влиять на стоимость кредитов, инвестиционные решения компаний и возможности финансирования текущей деятельности. Для предприятий это означает необходимость учитывать высокую стоимость заемного капитала при планировании расходов и реализации новых проектов.
По словам Оксаны Мощенко, компаниям следует особенно внимательно оценивать рентабельность инвестиций, достаточность денежных потоков для обслуживания обязательств и потребность в оборотном финансировании. Наиболее чувствительными к продолжительному периоду высоких ставок остаются организации со значительной долговой нагрузкой.
Сохранение ставки также может ограничивать готовность бизнеса к реализации капиталоемких проектов, особенно если их окупаемость зависит от привлечения заемных средств. В такой ситуации предприятиям приходится тщательнее выбирать инвестиционные приоритеты и учитывать риск того, что кредитные условия останутся жесткими дольше ожидаемого.
При этом для Банка России высокая стоимость заимствований остается инструментом сдерживания спроса и инфляции. Поэтому снижение ставки зависит не только от желания поддержать деловую активность, но и от того, насколько устойчиво экономика движется к целевому уровню инфляции.
Когда начнется следующий цикл снижения
Перспективы денежно-кредитной политики выходят за рамки одного декабрьского заседания. Даже если Банк России сохранит ставку на уровне 14% до конца 2026 года, это не означает, что текущие условия останутся неизменными на протяжении всего следующего года.
Вместе с тем рассчитывать на быстрое возвращение к более дешевому кредитованию пока не приходится. Оксана Мощенко обращает внимание на повышение Банком России прогноза средней ключевой ставки на 2027 год до 12,5–13,5 %. По ее оценке, это свидетельствует о вероятности более продолжительного периода умеренно жесткой денежно-кредитной политики.
Приоритетом регулятора остается возвращение инфляции к целевым 4 % в 2027 году. Для достижения этой цели потребуется не только замедление текущего роста цен, но и снижение устойчивой инфляции, а также ослабление ожиданий дальнейшего подорожания товаров и услуг.
Если эти процессы будут развиваться медленнее прогнозов, Банк России может продолжить удерживать ставку на повышенном уровне. Если же инфляционное давление начнет устойчиво ослабевать, появится пространство для постепенного смягчения политики.
Итог: ставка 14% до конца года – базовый сценарий
Оценки экспертов сходятся в главном: наиболее вероятный вариант на декабрь – сохранение ключевой ставки на уровне 14 % годовых. Небольшое снижение до 13,5–13,75 % остается возможным, но для такого решения Банку России потребуются убедительные свидетельства замедления инфляции. Повышение ставки, напротив, пока рассматривается как маловероятный сценарий.
Определяющим фактором станет статистика ближайших недель. Регулятору предстоит оценить, удастся ли закрепить замедление роста цен, снизятся ли инфляционные ожидания и ослабнет ли давление со стороны спроса и кредитования.
Таким образом, декабрьское заседание, скорее всего, станет проверкой устойчивости достигнутого прогресса в борьбе с инфляцией. Для заемщиков и бизнеса это означает, что рассчитывать на быстрое удешевление кредитов до конца года не стоит. Основной вопрос заключается не в том, насколько быстро Банк России начнет снижать ставку, а в том, когда появятся достаточные основания для возобновления этого процесса.
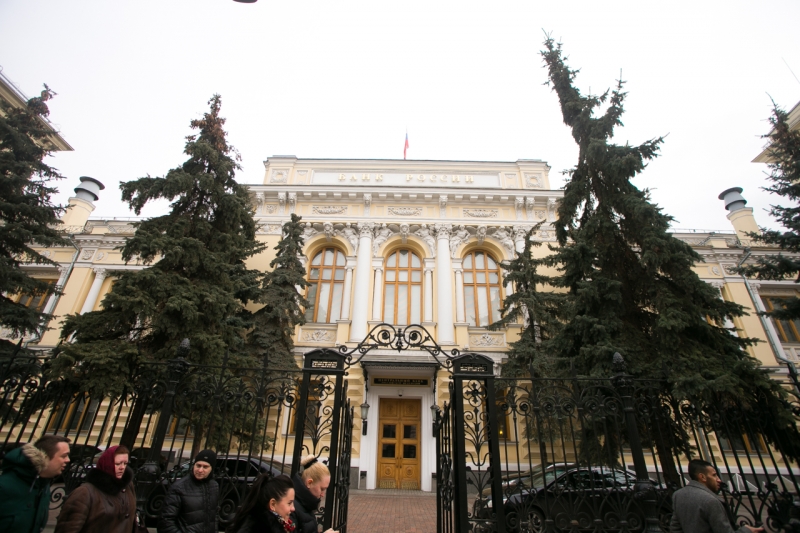
Фото: ФедералПресс / Евгений Поторочин