

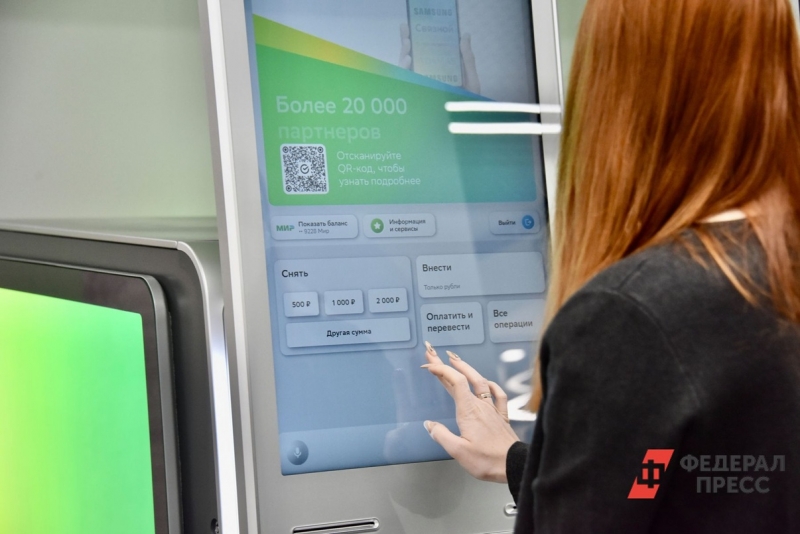
Если банковская транзакция покажется крупной или нетипичной, финансовая организация вправе потребовать у клиента подтверждение легальности средств. Под проверку попадают не только депозиты: вопросы могут вызвать и внесение крупных сумм наличными, и нестандартные переводы. Тюменский экономист Алена Габудина объяснила, в каких ситуациях рядовой гражданин может столкнуться с такими запросами от банка.
Какие деньги на вкладе вызовут вопросы
Для банка принципиально не только наличие денег, но и их происхождение. Перенос собственных сбережений с текущего счета на вклад – абсолютно прозрачное действие, которое само по себе не вызывает подозрений у службы финансового мониторинга, сообщает «МегаТюмень» со ссылкой на кандидата экономических наук Алену Габудину.
«Условно говоря, у вас на карте лежит 300 тысяч рублей, и вы решили 200 тысяч из них положить на вклад – вообще никаких вопросов. А если вы пришли к банкомату, внесли наличными 200 тысяч и затем положили их на вклад, банк уже может запросить документы: откуда у вас эти средства», – рассказала изданию Габудина.
Требование к банкам проверять легальность доходов клиентов опирается на действующий закон № 115-ФЗ. Однако майское указание Банка России 2026 года конкретизировало этот процесс: кредитным организациям предписано ежедневно анализировать транзакции с участием значительных объемов наличности и уделять им повышенное внимание.
Надо ли платить налог за переводы
Не каждый перевод от других людей является доходом, пояснила экономист изданию.
«Например, я отправила вам 500 рублей, потому что мы вместе пообедали и вы заплатили за кафе. Это разовый платеж. Конечно, никто из-за него не будет сразу требовать налог», – отметила Габудина.
Это правило распространяется на денежные подарки, возврат долгов, алименты и прочие безвозмездные переводы. Пересылка денег между физлицами сама по себе не обязывает получателя платить НДФЛ. Налоговые обязательства могут возникнуть только в том случае, если транзакция является оплатой за товары, выполненные работы, оказанные услуги или аренду.
Как отмечает эксперт Габудина, алгоритмы финмониторинга чаще реагируют не на разовый бытовой перевод, а на общую картину активности: систематические поступления от разных отправителей, крупные суммы или операции, выбивающиеся из привычного профиля клиента. В качестве примера она приводит ситуацию резкой смены финансового поведения. Если владелец счета обычно ограничивается получением зарплаты и покупками в магазинах, но внезапно начинает отправлять или принимать нетипично большие суммы, банк может запросить подтверждение легитимности платежа или объяснение его экономического смысла.
Какие изменения произошли с 1 сентября 2026 года
Финансовый сектор движется к максимальной прозрачности, а механизмы обмена данными между кредитными организациями и государственными структурами становятся более отлаженными.
Эксперт напомнила, что с 1 сентября 2026 года этот процесс получил законодательное подкрепление: вступили в силу поправки, наделяющие Росфинмониторинг правом запрашивать сведения о транзакциях через Систему быстрых платежей (СБП), карты национальной платежной системы «Мир» и универсальный платежный код. Передача информации будет осуществляться посредством электронных запросов или через специализированную «витрину данных», предоставленную Национальной системой платежных карт (НСПК).
«Раньше для получения определенных сведений требовалось больше запросов. Сейчас взаимодействие становится проще. Это не значит, что сидят тысячи людей и вручную смотрят каждую операцию. Все работает через алгоритмы: если операция подходит под определенные критерии, система обращает на нее внимание», – добавила Габудина.
Как отмечает экономист, стандартные бытовые переводы между людьми не являются основанием для беспокойства. Ключевую роль играют системность транзакций, их объемы и экономическая суть, а также то, насколько эти действия вписываются в привычную финансовую модель конкретного владельца счета.
Можно ли внести миллион наличными
Для банка нет ничего подозрительного в переводе ваших же денег со счета на счет. Если средства просто кочуют из одного банка в другой или отправляются на депозит, их история понятна финансовой системе.
Совсем иначе обстоит дело с крупным взносом наличными. Здесь у банка закономерно возникают вопросы об источнике капитала, и он может потребовать документальное подтверждение: от справок о зарплате до договоров продажи недвижимости или документов о наследовании.
«Понятно, что если вы внесете три тысячи рублей, никто не станет спрашивать, откуда эти три тысячи. Но если человек внезапно приходит с очень крупной суммой наличных, вопрос о ее происхождении уже вполне закономерен», – отметила Алена Габудина.
Следовательно, текущие изменения не означают введения тотального контроля за всеми транзакциями или появления «налога на переводы». Финансовые организации осуществляют мониторинг операций в соответствии с требованиями закона № 115-ФЗ и внутренними алгоритмами безопасности. При этом развитие межведомственного обмена информацией лишь повышает прозрачность перемещения по счетам крупных и нетипичных сумм.
Ранее в РФ был зафиксирован рекордный объем выдачи кредитных карт российскими банками. Чем это опасно, читайте на «ФедералПресс».
Фото: ФедералПресс / Полина Зиновьева, Герман Парло, Дмитрий Шевалдин