

С 1 октября серьезно изменятся условия программы «Семейная ипотека». Одна из ключевых новаций – дифференциация ставок и лимитов кредитов в зависимости от количества детей в семье. До этого действовала единая ставка в 6 %. Теперь в большинстве регионов России для семей с одним ребенком она вырастет до 10 %, с двумя детьми – до 8 %. Для тех, кто воспитывает трех детей, планка в 6 % не изменится. Для семей с четырьмя детьми ставка снизится до 4 %, с пятью и более – до 2 %. Доктор экономических наук, профессор Финансового университета при правительстве РФ Надежда Капустина поделилась с «ФедералПресс» мнением, как изменения по льготной семейной ипотеке скажутся на рынке недвижимости и дадут ли демографический эффект:
«Дифференциация ставок по семейной ипотеке, вступающая в силу с 1 октября этого года, представляет собой попытку государства перераспределить бюджетную нагрузку льготного кредитования. Наибольшая поддержка досталась многодетным семьям. Если смотреть на изменения с точки зрения бюджетной экономии, то их логика понятна: около шести из десяти заемщиков программы являются родителями с одним ребенком. Теперь для них вырастут ставки по льготной ипотеке. Часть многодетных семей, напротив, сможет рассчитывать на снижение стоимости кредита, что формально сохраняет социальную направленность программы.
Для рынка недвижимости подобная перестройка условий не может пройти незаметно. Семейная ипотека долгое время оставалась главным драйвером спроса на первичном рынке жилья. Застройщики выстраивали свои продуктовые линейки и объемы вывода новых проектов, исходя именно из платежеспособности покупателей с льготной ставкой 6 %. Повышение ставок кредита для наиболее массовой категории заемщиков способно трансформировать спрос именно в том сегменте, который обеспечивал основной поток сделок. Застройщики окажутся перед необходимостью либо сдерживать темпы роста цен на квадратный метр, либо усиливать собственные программы субсидирования и рассрочки, чтобы компенсировать выпадающий спрос.
Вместе с тем нельзя исключать и обратного эффекта. Часть покупателей, опасаясь роста платежа, постарается зафиксировать условия до октября, что создаст краткосрочный всплеск сделок с последующим спадом активности после вступления новых правил в силу. Такая волатильность традиционно отрицательно влияет на ценовую стабильность рынка.
Что касается многодетных семей, то снижение ставки до 2–4 % теоретически расширяет для них финансовую доступность жилья. Практический эффект будет ограничен, поскольку доля таких заемщиков в общем портфеле программы заметно ниже, чем доля семей с одним ребенком. Следовательно, совокупный вклад этой категории в поддержание спроса на новостройки останется скромным по масштабу в сравнении с потенциальными потерями от сокращения покупательской активности среди менее многодетных заемщиков.
По изменениям в этой программе мы видим в том числе, что государство рассчитывает на стимулирование рождаемости, выстраивая шкалу льгот в прямой зависимости от числа детей в семье. Однако решение завести второго или третьего ребенка принимается под влиянием целого комплекса факторов. Начиная от уверенности в стабильности доходов и доступности инфраструктуры до общих социальных установок. Ставка по жилищному кредиту, сколь бы значимой она ни казалась в моменте, остается лишь одним из многих элементов этой сложной картины.
Таким образом, данная реформа семейной ипотеки, вероятнее всего, скорректирует структуру спроса на жилье в пользу многодетных семей. Заметного демографического эффекта в краткосрочной перспективе ожидать не стоит. Но важно понимать, что подобные механизмы работают на горизонте десятилетий и в сочетании с другими мерами социальной поддержки должны дать положительный демографический эффект».
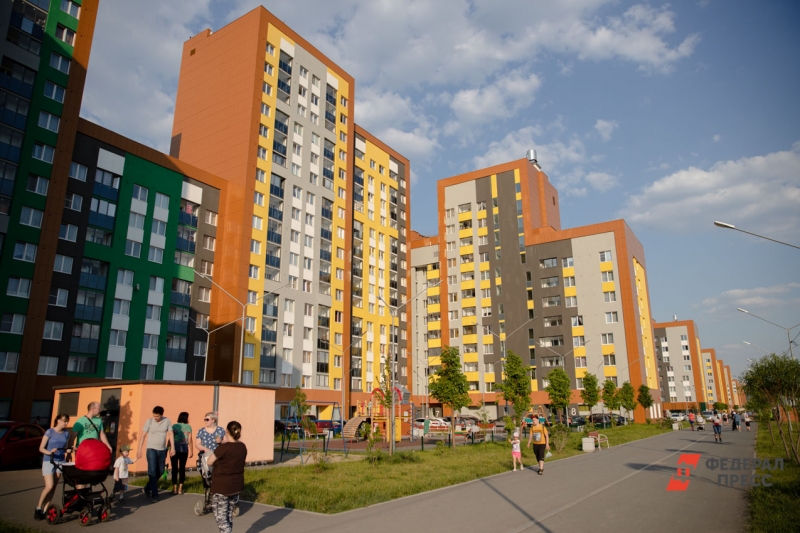
Фото: ФедералПресс / Евгений Поторочин