

МОСКВА, 18 ноября, ФедералПресс. Объем добычи водных биоресурсов российскими рыбаками с начала 2026 года превысил отметку в 4 млн тонн. По данным Центра системы мониторинга рыболовства и связи (ЦСМС) Росрыболовства, к 16 ноября вылов достиг 4 млн 116 тыс. тонн.
Существенную долю в общем объеме занимает добыча в Дальневосточном бассейне – 3 млн 259 тыс. тонн. Здесь заметно выросли показатели по ряду ключевых видов: вылов минтая составил 2 045,4 тыс. тонн (на 67,7 тыс. тонн больше, чем за аналогичный период 2025 года), тихоокеанской сельди – 637,6 тыс. тонн (прирост 141,6 тыс. тонн), трески – 107,6 тыс. тонн (плюс 3,4 тыс. тонн к уровню прошлого года). Также добыто 60,5 тыс. тонн дальневосточных камбал.
В Северном бассейне объем вылова составил 294,4 тыс. тонн – это на 2,1 тыс. тонн выше показателя 2025 года. В структуре добычи значимую долю занимает треска – 124,7 тыс. тонн и пикша – 63 тыс. тонн (прирост – 12,1 тыс. тонн).
На западе страны рыбаки добыли 63тыс. тонн водных биоресурсов. Среди них – 38,3 тыс. тонн шпрота (кильки), что на 3,8 тыс. тонн превышает аналогичный прошлогодний показатель, а также 17,3 тыс. тонн балтийской сельди (салаки).
В Азово‑Черноморском бассейне вылов достиг 24,8 тыс. тонн, из которых 13 тыс. тонн пришлось на хамсу.
В Волжско‑Каспийском бассейне добыто 53,9 тыс. тонн рыбы: 15,4 тыс. тонн кильки и 14,1 тыс. тонн частиковых видов.
Отдельно стоит отметить работу российского флота за пределами внутренних вод: исключительные экономические зоны иностранных государств, конвенционные районы и открытая часть Мирового океана дали рыбакам свыше 388,5 тыс. тонн рыбы.
Структура вылова четко отражает традиционные зоны промысла: на Дальнем Востоке – минтай и сельдь, на Севере – треска и пикша, в западных и южных бассейнах – шпрот, килька, хамса. Такой расклад подтверждает устойчивость отраслевой модели: флот работает в исторически эффективных районах.
Есть потенциал для дальнейшего роста до конца года. Учитывая, что значительная часть вылова приходится на массовые виды с выраженной сезонностью, итоговые годовые показатели могут оказаться еще выше – при условии стабильной работы флота и благоприятной промысловой обстановки.
Вылов прямо не отразится на ценах на рыбу в российских магазинах. Но сдерживающее влияние все же будет оказано.
Эффект может быть заметнее всего на Дальнем Востоке, где избыток предложения действительно давит на цены. Живая рыба, мороженая сельдь и минтай – кандидаты для сдерживания или снижения цен. Учитывая, что минтай и сельдь используются в качестве базового сырья, косвенно цена на переработанные продукты тоже может сдерживаться.
А вот треска, палтус, деликатесная рыба – это более дорогие виды. Их вылов близок к квотам и распределяется по годам ОДУ, объемы не «сюрпризные», поэтому резкого удешевления ждать не стоит. Импортированная рыба – лосось, скумбрия, сардины. На нее российский вылов не влияет вообще.
Нужно учитывать еще и то, что часть вылова не попадет в магазины быстро – ее положат в холодильники и будут распродавать месяцы, сглаживая эффект. Так что если снижение и произойдет, оно будет плавным и растянутым.
К факторам, которые могут «съесть» эффект, можно отнести топливо, логистика (особенно дальневосточные перевозки – там рыба едет тысячи километров), курс валюты для импорта, общий уровень инфляции. Если эти издержки растут быстрее предложения рыбы, розничные цены просто не снизятся, а лишь перестанут дорожать – и это уже хороший результат.
Практический вывод для покупателя: следить стоит за ценами на сельдь, минтай и свежую дальневосточную рыбу – именно там окно возможностей для удачных покупок ближе всего. Деликатесные и импортные позиции от рекордного вылова дешевле не станут.
Ранее «ФедералПресс» также рассказывал о вылове рыбы в предыдущий период.
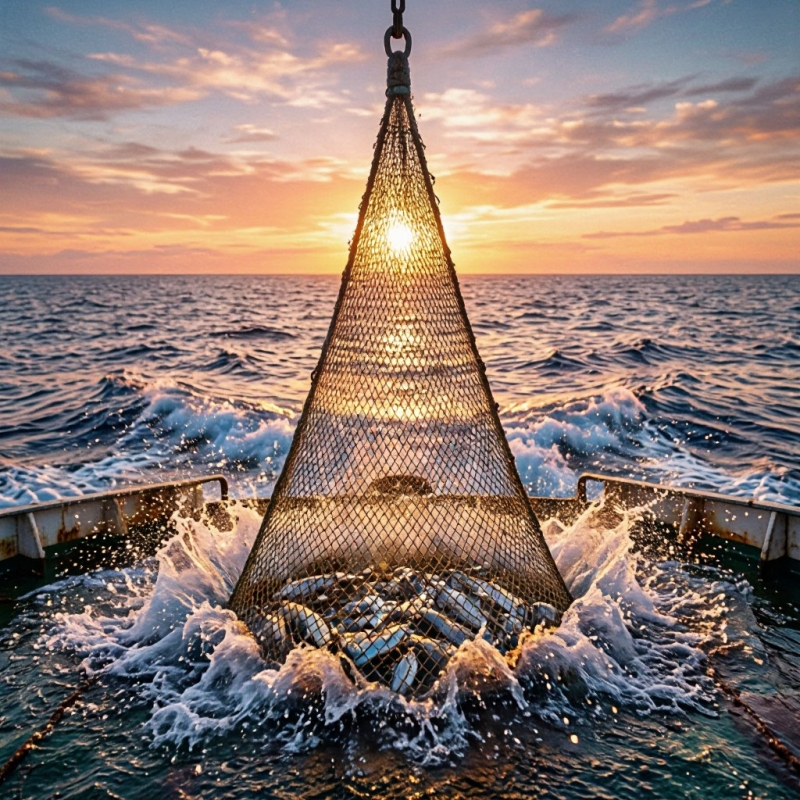
Изображение сгенерировано при помощи ИИ / Елена Бутырина