

Полис по ипотеке заемщик оформляет ежегодно, а разбирается в нем обычно один раз — в день сделки. Между тем набор рисков и порядок расчета премии у разных компаний различаются, и на второй год выбор уже свободнее. Разберем, что входит в покрытие, из чего складывается цена и что проверить до оплаты.
Какие полисы требуются при ипотеке
Закон обязывает заемщика застраховать только предмет залога – конструктивные элементы жилья. Это стены, перекрытия, перегородки, крыша и несущие конструкции. Отделка, мебель и техника в такой полис по умолчанию не входят, их добавляют отдельной опцией.
Остальные виды добровольны. Личное страхование защищает платежеспособность заемщика при утрате трудоспособности или смерти, титульное – риск утраты права собственности, что актуально для вторичного жилья с историей перепродаж. Банк вправе предложить эти полисы, но не может назвать их обязательными.
Витрина Кредистории показывает предложения страховщиков по параметрам кредита, и в Ренессанс страхование ипотеки встречается там наряду с другими компаниями. Сама платформа договор не заключает: она дает подбор и расчет, а обязательства по выплате несет страховая компания, с которой заемщик подписывает документы.
При этом отказ от добровольных полисов не остается без последствий для ставки. Банк вправе применять дисконт за наличие личного страхования, но ставка без полиса не может быть выше уровня, который действовал бы по сопоставимому кредиту без страхования.
Что покрывает полис на квартиру и что в него не входит
Базовый набор рисков по конструктиву в большинстве программ схож: пожар, взрыв газа, залив, стихийные бедствия, противоправные действия третьих лиц, падение летательных аппаратов и деревьев. Формулировки при этом различаются, и значение имеет именно текст правил страхования.
Внимания требуют исключения – ситуации, в которых выплата не производится. Чаще всего в этот перечень попадают:
- повреждения из-за ветхости и износа дома, признанного аварийным;
- ущерб от перепланировки, выполненной без согласования;
- умысел страхователя и грубая неосторожность в трактовке правил;
- военные действия, ядерный взрыв, конфискация имущества;
- убытки, возникшие до начала действия договора.
Отдельный вопрос – отделка. Если ренессанс страхование квартиры оформляется только на конструктив, то ремонт после залива соседями страховая не компенсирует: этот риск покрывается расширенной программой. Разница в цене между вариантами обычно невелика, а в момент убытка ощутима.
Решение по каждому случаю страховщик принимает по правилам страхования и условиям договора. Поэтому перечень рисков и исключений разумно прочитать до оплаты, а не после наступления события.
Из чего складывается стоимость полиса
Премия по конструктиву рассчитывается от страховой суммы, а она привязана к остатку долга по кредиту, иногда с надбавкой в несколько процентов по требованию банка. Чем меньше остаток, тем ниже сумма, поэтому с годами платеж по этому полису обычно снижается.
На итоговую цифру влияет несколько групп факторов:
- остаток задолженности по кредиту и требования банка к страховой сумме;
- характеристики дома: год постройки, материал перекрытий, газовое оборудование;
- набор рисков и наличие дополнительных опций вроде отделки и гражданской ответственности;
- по личному страхованию – возраст, пол, профессия и состояние здоровья заемщика;
- срок действия договора и порядок оплаты, если премия делится на части.
По личному полису расчет устроен иначе, чем по имущественному: с возрастом премия увеличивается, тогда как по конструктиву она обычно снижается вслед за долгом.
Конкретные тарифы каждая компания устанавливает по своей методике, а итоговая цифра появляется только после расчета по параметрам сделки. Сравнивать предложения корректно при одинаковом наборе рисков: полис с урезанным покрытием почти всегда дешевле расширенного, и разница в цене объясняется именно этим.
Как оформляют полис и что проверить до оплаты
Порядок стандартный: заемщик указывает параметры кредита, получает расчеты, заполняет анкету, оплачивает и получает электронный полис. Оформление занимает считаные минуты, документ приходит на почту, и его передают в банк.
До оплаты стоит проверить несколько пунктов. Аккредитация страховщика уточняется у своего банка на дату оформления: перечни меняются, и полис неаккредитованной компании кредитор вправе не принять. Дальше сверяют страховую сумму с остатком долга, дату начала действия договора и совпадение данных об объекте.
Если страхование ипотеки в Ренессанс или любой другой компании оформляется на второй и последующие годы, менять страховщика закон не запрещает. Новый полис оформляют до окончания действующего и передают в банк заранее, чтобы не возникло перерыва в покрытии.
Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.
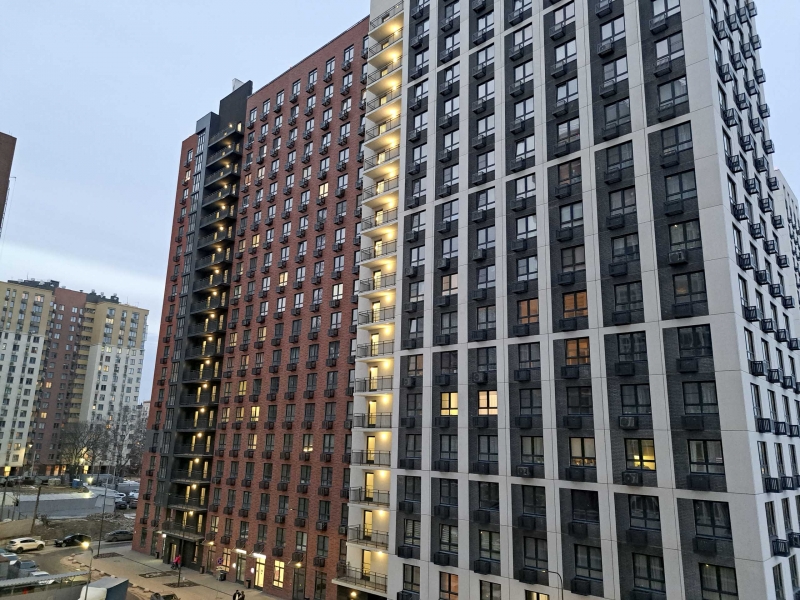
Фото: ФедералПресс / Вера Романескул
Реклама: АО «ОКБ» ИНН 7710561081 2W5zFHZ6MVK