

По итогам трех кварталов 2026 года объем инвестиций в российскую недвижимость сократился на треть, а количество закрытых сделок упало почти на 30 процентов. На фоне заградительной ключевой ставки и масштабной реформы льготных программ бетон перестал быть тихой гаванью для капитала, уступив первенство банковским депозитам. Как рынок прощается со спекулятивным спросом и что теперь ждет застройщиков и покупателей, читайте в материале «ФедералПресс».
Математика капитала
Совокупный объем вложений в коммерческую и жилую недвижимость по итогам января–сентября составил около 565 миллиардов рублей, что на треть ниже показателей прошлого года. Количество закрытых сделок также продемонстрировало резкое падение, опустившись до 168 трансакций. Эксперты прогнозируют, что по итогам года рынок не дотянет даже до 900 миллиардов рублей, тогда как в 2025 году цифра переваливала за 1,2 триллиона. Главная причина охлаждения – фундаментальное изменение стоимости денег в экономике и высокая налоговая нагрузка.
Именно стоимость заемного финансирования стала ключевым фактором, отпугнувшим частных и институциональных инвесторов.
«Я бы посмотрела на снижение инвестиций через очень простую цифру – стоимость денег. Сегодня ключевая ставка ЦБ составляет 14 процентов, а средняя максимальная ставка по вкладам в крупнейших банках достигает 13 процентов. Инвестор совершенно справедливо задает вопрос: что выгоднее – вложить деньги в недвижимость или получить процентный доход в банковском инструменте?» – рассуждает эксперт МГО «Опора России» Марина Куликова.
По ее словам, чтобы инвестиция в объект была сопоставима с депозитом, она должна приносить существенно больше 13 процентов годовых, компенсируя налоги, простой, управление и риски неликвидности. Средний срок окупаемости проектов уже вырос с 9 до 12–15 лет, что делает классические вложения в квадратные метры экономически нецелесообразными на фоне безрисковых банковских продуктов.
Конец «казино»
Рынок жилья окончательно распрощается с моделью, при которой квартиры скупались оптом в надежде на бесконечный рост цен. Введение правила «одна семья – одна ипотека» и ужесточение требований регулятора фактически закрыли эпоху массовых спекуляций. Сегодня до 90 процентов покупателей новостроек приобретают жилье для собственного проживания, а не для сдачи в аренду или перепродажи. Отрасль переживает глубокую структурную трансформацию, возвращаясь к своей базовой социальной функции.
Этому способствуют и падение покупательской способности, и объективные инфляционные процессы. Застройщики сталкиваются с пустеющими эскроу-счетами и увеличением сроков ввода объектов в эксплуатацию. Дефицит качественных объектов на вторичном рынке коммерческой недвижимости также играет свою роль: собственники ликвидных активов, обеспечивающих им оптимальную доходность, просто не готовы продавать их в текущих условиях.
Ипотечная реформа
Дополнительным ударом по спросу стала кардинальная реформа программы «Семейная ипотека», вступившая в силу с октября 2026 года. Единая ставка в 6 процентов ушла в прошлое: теперь условия жестко привязаны к количеству детей в семье. Если для семей с одним ребенком ставка выросла до 10 процентов в регионах и 12 процентов в столицах, то родители двоих детей получат кредит под 8–10 процентов. Многодетные семьи с тремя и более детьми могут рассчитывать на ставки от 2 до 6 процентов.
При этом максимальный срок субсидирования государством ставки сократился с 30 до 15 лет, после чего заемщику придется платить по рыночному проценту, который сейчас колеблется в районе 15–18 процентов. Эти изменения мгновенно отразились на статистике: спрос на первичном рынке начинает проседать, тогда как вторичное жилье, напротив, наращивает долю сделок. Застройщики пытаются компенсировать падение спроса собственными субсидированными программами, однако снижение ставки в них достигается за счет скрытого увеличения базовой стоимости самого лота.
Время избирательных
Несмотря на пессимистичные цифры, говорить о полном уходе капитала из отрасли преждевременно. Деньги не исчезли с рынка, они просто стали предельно избирательными. Инвесторы больше не считают квадратные метры, они оценивают чистый денежный поток и потенциал роста.
«Если объект покупается с существенным дисконтом, способен после реконцепции увеличить арендный поток или имеет понятный потенциал роста стоимости – это уже другая инвестиционная история. Сегодня будут продаваться и покупаться не просто хорошие объекты, а объекты с хорошей финансовой моделью», – подчеркивает Марина Куликова.
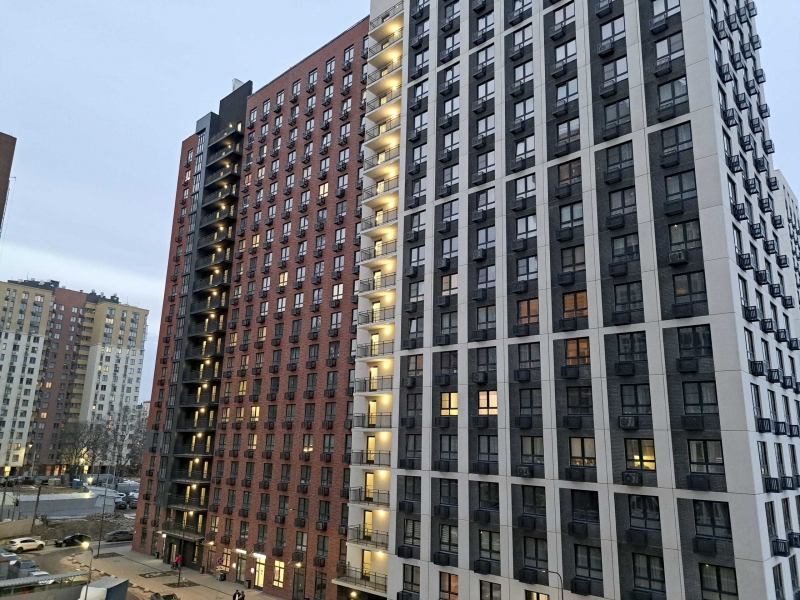
Фото: ФедералПресс / Вера Романескул